

ทุกวันนี้ RMF (Retirement Mutual Fund) มักถูกใช้เป็นเครื่องมือช่วยลดหย่อนภาษี โดยข้อมูลจากกรมสรรพากรพบว่า มีผู้ลงทุนใน RMF และใช้สิทธิประโยชน์ทางภาษีมากกว่า 800,000 ราย
แต่ในความเป็นจริง RMF เป็นกองทุนที่ออกแบบมาเพื่อการลงทุนระยะยาวสำหรับวัยเกษียณด้วย การมอง RMF เป็นแค่เรื่องลดหย่อนภาษี อาจทำให้หลายคนพลาดโอกาสในการบริหารและต่อยอดเงินที่ลงทุนไว้ เพราะการลงทุนระยะยาวไม่ได้แปลว่า “ซื้อแล้วปล่อยทิ้งไว้” เงินที่ลงทุนควรได้รับการดูแลและทบทวนให้เหมาะกับเป้าหมายและชีวิตที่เปลี่ยนไปอยู่เสมอ ถ้าเราไม่เคยทบทวนเลยว่า ลงทุนในอะไร ความเสี่ยงยังเหมาะกับเราหรือไม่ หรือถึงเวลาที่ควรปรับสัดส่วนการลงทุนแล้วหรือยัง ก็อาจกลายเป็นว่าใช้เวลาลงทุนมาหลายปี แต่เงินกลับไม่ได้เติบโตอย่างที่ตั้งใจ หรือเผชิญความเสี่ยงมากเกินไป
RMF ไม่ควรมองแค่ว่าลดหย่อนภาษีได้เท่าไร แต่ต้องมองว่าเงินก้อนนี้จะทำงานเพื่ออนาคตเราอย่างไร
มนุษย์ต่างวัย คุยกับ “คุณเอ๋ อรพรรณ บัวประชุม CFP®” ผู้ช่วยกรรมการผู้จัดการ Wealth Management Academy บริษัทหลักทรัพย์จัดการกองทุนรวม บัวหลวง จำกัด (BBLAM) ถึงสิ่งที่นักลงทุนส่วนใหญ่มองข้ามในการลงทุน RMF หรือ Retirement Mutual Fund มีหลัก ๆ ด้วยกัน 5 ประเด็นคือ
- มอง RMF เป็นเพียงเครื่องมือลดหย่อนภาษี
RMF เป็นเงินที่เราลงทุนเพื่อเป้าหมายในอนาคต และต้องถือครองเป็นระยะเวลานาน ดังนั้น เงินที่เราได้รับจากการลงทุนอาจมีมูลค่ามากกว่าสิทธิประโยชน์ทางภาษีที่ได้ในแต่ละปี ดังนั้นการวางแผนต้องเริ่มจากการคำนวณว่าในวันที่คุณหยุดทำงาน คุณต้องการเงินเท่าไร แล้วใช้ RMF เป็นหนึ่งในเครื่องมือพาคุณไปถึงจุดนั้น
- รีบขาย รีบถอน โดยไม่กำหนดหน้าที่ของเงิน
ความเข้าใจผิดที่อันตรายที่สุดคือการคิดว่าเมื่ออายุครบ 55 ปีบริบรูณ์ และลงทุนครบ 5 ปีแล้ว ต้องรีบขายคืนเพื่อเอาเงินออกมาทันที ทั้งที่จริงแล้ว หากเงินก้อนนี้ยังไม่จำเป็นต้องใช้ทันที เราอาจวางแผนให้เงินทำงานต่อและสร้างผลตอบแทนในระยะยาวได้ เราควรมอง RMF เป็นเครื่องมือทางการเงินที่ใช้ดูแลเราไปอีก 20-30 ปีข้างหน้า ในวันที่เราไม่มีรายได้หรือเกษียณแล้ว
- ลงทุนโดยไม่ประเมินความเสี่ยงและทบทวนแผนชีวิต
ความสามารถในการรับความเสี่ยงเปลี่ยนไปตามช่วงวัย พอร์ตที่เคยเลือกไว้เมื่อ 10 ปีก่อน อาจไม่เหมาะกับสถานะการเงินในวันนี้ สิ่งสำคัญจึงไม่ใช่การลงทุนกองเดิมซ้ำ ๆ แต่คือการทบทวนและปรับแผนให้เหมาะกับความเสี่ยงที่รับได้ในแต่ละช่วงชีวิต เพราะการเลือกกองทุนที่เสี่ยงต่ำเกินไป อาจทำให้เงินเติบโตไม่ทันเงินเฟ้อหรือการเลือกตามคนอื่น อาจจะไม่เหมาะกับเรา เพราะแต่ละคนรับความเสี่ยงได้ไม่เท่ากัน
- เลือกจากผลตอบแทนย้อนหลัง หรือเลือกให้เหมาะกับเป้าหมาย
ผลตอบแทนย้อนหลังมีประโยชน์ในฐานะข้อมูลประกอบ แต่ไม่ได้รับประกันผลตอบแทนในอนาคต และกองทุนที่ทำผลงานได้ดีในช่วงหนึ่ง อาจไม่ได้เหมาะกับแผนชีวิตของเราตลอดไป สำหรับเงินเกษียณคำถามที่ควรถามต่อคือ “นโยบายของกองทุนเหมาะกับเป้าหมาย ระยะเวลาลงทุน และความผันผวนที่เรารับได้หรือไม่?”
คำตอบที่เหมาะกับแต่ละคนจึงอาจไม่เหมือนกัน แม้จะอายุเท่ากันหรือมีเงินลงทุนใกล้เคียงกันก็ตาม
- ลงทุนตามสิทธิสูงสุดโดยไม่ดูสภาพคล่องทางการเงิน
การใช้สิทธิประโยชน์ทางภาษีเป็นเรื่องสำคัญ แต่ไม่ควรแลกกับการที่ชีวิตวันนี้ไม่มีเงินสำรองเพียงพอ
RMF เป็นการลงทุนระยะยาว จึงไม่ควรใช้เงินที่ต้องนำมาใช้ในระยะสั้นหรือเงินสำรองฉุกเฉิน เพียงเพื่อให้ได้สิทธิลดหย่อนภาษี เพราะการลงทุนมีเงื่อนไขเรื่องระยะเวลาการถือครองเข้ามาเกี่ยวข้อง
“ดังนั้น ข้อผิดพลาดจากการลงทุนใน RMF ที่เห็นได้บ่อยๆ คือการเสียโอกาสจากการลงทุนระยะยาว เพราะผู้ลงทุนมักมองแค่ประโยชน์ทางภาษี ทั้งที่ RMF สามารถใช้เป็นเครื่องมือชั้นดีเพื่อวางแผนการลงทุน ให้สอดคล้องกับเป้าหมายที่เราตั้งไว้ได้”
ตั้งหลักใหม่กับการลงทุน RMF อย่างเข้าใจเพื่อแผนชีวิตในระยะยาว
ก่อนเลือกลงทุนต่อ ลองตั้งหลักด้วย 3 คำถาม
หลังจากลงทุน RMF มาหลายปี สิ่งที่ควรทำอาจไม่ใช่การรีบเปลี่ยนกองทุน แต่คือการกลับมาดูแผนของตัวเองก่อน
- ต้องการใช้เงินเมื่อไร
- ต้องการใช้เงินเพื่ออะไร
- รับความเสี่ยงได้มากน้อยแค่ไหน
ต้องการใช้เงินเมื่อไร
ระยะเวลาในการลงทุนหรือความเร่งด่วนในการใช้เงิน จะเป็นตัวกำหนดว่าเรามีเวลาให้เงินทำงานอีกนานแค่ไหน และส่งผลต่อระดับความเสี่ยงที่เหมาะสม
หากยังไม่จำเป็นต้องใช้เงินในเร็ว ๆ นี้ เราอาจมีเวลารับมือกับความผันผวนได้มากขึ้น แต่หากใกล้ถึงช่วงเวลาที่ต้องใช้เงิน ก็ต้องระมัดระวังเรื่องความเสี่ยงมากขึ้น
ดังนั้นก่อนลงทุนควรถามตัวเองว่า มีเงินสำรองเผื่อฉุกเฉินแล้วหรือยัง มีเวลาอีกกี่ปีก่อนจะใช้เงิน จะใช้ทั้งหมดหรือทยอยใช้
ต้องการใช้เงินเพื่ออะไร
เงินหลังเกษียณไม่จำเป็นต้องมีหน้าที่เดียว และไม่จำเป็นต้องรีบถอนออกมาทั้งหมดเมื่อถึงเวลาที่สามารถขายคืนได้
การวางแผนการเงินหลังเกษียณจึงสำคัญไม่แพ้ช่วงก่อนเกษียณ โดยอาจใช้ Bucket Strategy หรือการแบ่งเงินเป็น 3 ส่วนตามช่วงเวลาที่จะใช้
- ระยะสั้น เงินสำหรับค่าใช้จ่ายที่ต้องใช้เป็นประจำ
- ระยะกลาง เงินที่อาจต้องใช้ในอีกไม่กี่ปีข้างหน้า
- ระยะยาว เงินที่ยังไม่จำเป็นต้องใช้และสามารถลงทุนต่อเพื่อสร้างโอกาสรับผลตอบแทนอย่างต่อเนื่อง
การไม่รีบถอนเงินทั้งหมดออกมา แต่ปล่อยให้เงินส่วนที่ยังไม่จำเป็นต้องใช้ทำงานต่อ จึงเป็นอีกหนึ่งทางเลือกในการบริหารเงินหลังเกษียณ
รับความเสี่ยงได้มากน้อยแค่ไหน
ความเสี่ยงที่เหมาะสมไม่ได้ขึ้นอยู่กับอายุเพียงอย่างเดียว แต่เกี่ยวข้องกับรายได้ ภาระชีวิต เงินสำรอง ระยะเวลาก่อนใช้เงิน และความสามารถในการรับผลขาดทุนด้วย
ภาระชีวิตและความสามารถในการรับความเสี่ยงเปลี่ยนไปตามช่วงวัย พอร์ตที่เคยเหมาะเมื่อ 10 ปีก่อน อาจไม่เหมาะกับตัวเราในช่วงเวลานี้
ลองประเมินจาก 2 เรื่องสำคัญ คือ ถ้าเงินก้อนนี้ลดลง เราจะยังหลับสนิทได้หรือไม่ และ ภาระค่าใช้จ่ายในปัจจุบันยังเอื้อให้เราลงทุนได้โดยไม่กระทบชีวิตหรือไม่
เพราะการกลัวความเสี่ยงมากเกินไปก็อาจทำให้เสียโอกาสได้เช่นกัน สิ่งสำคัญจึงไม่ใช่การหลีกเลี่ยงความเสี่ยงทั้งหมด แต่คือการบริหารความเสี่ยงด้วยการจัดสัดส่วนสินทรัพย์ (Asset Allocation) ให้เหมาะกับตัวเอง
B-WEALTH RMF Series ตัวช่วยวางแผนเกษียณที่รวมสินทรัพย์หลากหลายไว้ในกองทุนเดียว
เมื่อรู้แล้วว่าเราต้องการใช้เงินเมื่อไร ใช้เพื่ออะไร และรับความเสี่ยงได้แค่ไหน คำถามต่อมาคือ แล้วจะจัดพอร์ตอย่างไรให้เหมาะกับแผนการเงินของตัวเอง
B-WEALTH RMF Series คือ 5 กองทุนที่ออกแบบมาเพื่อช่วยให้การจัดพอร์ตเป็นเรื่องง่ายขึ้น สำหรับคนที่อาจไม่รู้ว่าจะจัดสัดส่วนการลงทุนอย่างไร หรือไม่มีเวลาติดตามตลาดด้วยตัวเอง โดยผู้ลงทุนสามารถเลือกกองทุนให้สอดคล้องกับระดับความเสี่ยงที่รับได้ ขณะที่การบริหารพอร์ตมีทีมผู้เชี่ยวชาญจาก บลจ.บัวหลวง ธนาคารกรุงเทพ และพันธมิตรระดับโลกที่ช่วยติดตามและบริหารพอร์ตตามแนวทางการลงทุนที่กำหนด
จุดสำคัญของ B-WEALTH RMF Series จึงไม่ได้อยู่ที่การเลือกสินทรัพย์เพียงอย่างเดียว แต่คือการจัดสัดส่วนการลงทุนให้เหมาะกับระดับความเสี่ยง และกระจายการลงทุนไปยังสินทรัพย์หลากหลายทั้งในและต่างประเทศ
พูดง่าย ๆ คือ เป็น “พอร์ตสำเร็จรูปสำหรับการลงทุน” ที่จัดสัดส่วนมาให้พร้อมในกองเดียว มีทั้งตราสารหนี้ หุ้นไทย หุ้นต่างประเทศ อสังหาริมทรัพย์ และทองคำ โดยมี 5 รูปแบบให้เลือกตามระดับความเสี่ยง เหมาะกับคนที่ต้องการลงทุนระยะยาว แต่ไม่มีเวลาหรือไม่รู้ว่าจะเลือกลงทุนในอะไรดี
เลือกลงทุนตามระดับความเสี่ยงจาก 5 ประเภทกองทุน
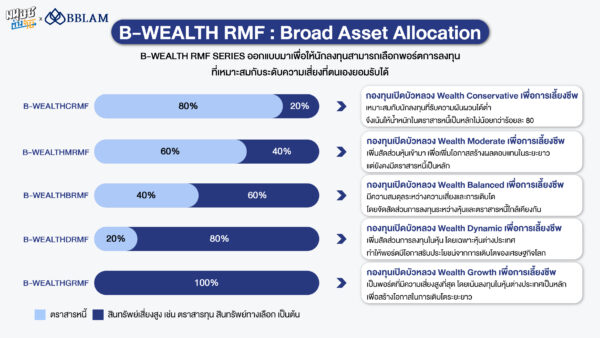
- B-WEALTHCRMF
ลงทุนไม่น้อยกว่า 80% ในตราสารหนี้ และไม่เกิน 20% ในสินทรัพย์เสี่ยงสูง
กองทุนเปิดบัวหลวง Wealth Conservative เพื่อการเลี้ยงชีพ เน้นลงทุนในตราสารหนี้เป็นหลัก เหมาะสำหรับผู้ลงทุนที่รับความผันผวนได้ต่ำ โดยมีสัดส่วนสินทรัพย์เสี่ยงสูงเฉลี่ยไม่เกิน 20% ของ NAV
- B-WEALTHMRMF
ลงทุนไม่น้อยกว่า 60% ในตราสารหนี้ และไม่เกิน 40% ในสินทรัพย์เสี่ยงสูง
กองทุนเปิดบัวหลวง Wealth Moderate เพื่อการเลี้ยงชีพ เพิ่มสัดส่วนสินทรัพย์เสี่ยงเพื่อเพิ่มโอกาสสร้างผลตอบแทนในระยะยาว ขณะที่ยังมีตราสารหนี้เป็นส่วนสำคัญของพอร์ต โดยลงทุนในสินทรัพย์เสี่ยงสูงเฉลี่ยไม่เกิน 40% ของ NAV
- B-WEALTHBRMF
ลงทุนไม่น้อยกว่า 40% ในตราสารหนี้ และไม่เกิน 60% ในสินทรัพย์เสี่ยงสูง
กองทุนเปิดบัวหลวง Wealth Balanced เพื่อการเลี้ยงชีพ จัดสัดส่วนระหว่างตราสารหนี้และสินทรัพย์เสี่ยงในระดับที่สมดุลมากขึ้น โดยลงทุนในสินทรัพย์เสี่ยงสูงเฉลี่ยไม่เกิน 60% ของ NAV
- B-WEALTHDRMF
ลงทุนไม่น้อยกว่า 20% ในตราสารหนี้ และไม่เกิน 80% ในสินทรัพย์เสี่ยงสูง
กองทุนเปิดบัวหลวง Wealth Dynamic เพื่อการเลี้ยงชีพ เพิ่มสัดส่วนสินทรัพย์เสี่ยง โดยเฉพาะการลงทุนในหุ้นต่างประเทศ เพื่อเพิ่มโอกาสรับประโยชน์จากการเติบโตของเศรษฐกิจโลก ทั้งนี้ ลงทุนในสินทรัพย์เสี่ยงสูงเฉลี่ยไม่เกิน 80% ของ NAV
- B-WEALTHGRMF
ลงทุนในสินทรัพย์เสี่ยงสูงเป็นหลัก
กองทุนเปิดบัวหลวง Wealth Growth เพื่อการเลี้ยงชีพ เป็นพอร์ตที่มีระดับความเสี่ยงสูงที่สุดในกลุ่ม โดยเน้นการลงทุนในหุ้นต่างประเทศเป็นหลัก เพื่อสร้างโอกาสการเติบโตในระยะยาว
B-WEALTH RMF Series เปิดเสนอขายครั้งแรก (IPO) ระหว่างวันที่ 23–30 กันยายน 2569 เริ่มต้นลงทุนขั้นต่ำ 500 บาท
ท้ายที่สุดแล้ว การเลือกลงทุนใน RMF จึงอาจไม่ใช่แค่คำถามว่า “ปีนี้จะลงทุนกองไหนดีเพื่อใช้สิทธิลดหย่อนภาษี แต่คือการกลับมาถามว่า เงินก้อนนี้มีหน้าที่อะไรในชีวิตของเรา และเราจะบริหารมันอย่างไรให้ตอบโจทย์วันที่รายได้จากการทำงานลดลง
เพราะการเกษียณไม่ได้จบลงในวันที่เราอายุ 55 หรือ 60 ปี แต่เป็นจุดเริ่มต้นของชีวิตอีกช่วงหนึ่งที่อาจยาวไปอีกหลายสิบปี
เงินที่เตรียมไว้จึงไม่ควรมีหน้าที่เพียงพาเราไปถึงวันเกษียณ แต่ควรช่วยดูแลเราไปตลอดชีวิตหลังจากนั้นด้วย
ผู้สนใจสามารถเลือกจาก 5 กองทุนที่มีนโยบายและสัดส่วนสินทรัพย์เสี่ยงแตกต่างกัน โดยควรพิจารณาจากเป้าหมาย ระยะเวลาลงทุน และระดับความเสี่ยงที่ตนเองรับได้ ไม่ควรตัดสินใจจากผลตอบแทนที่คาดหวังเพียงอย่างเดียว
เงินลงทุนขั้นต่ำ 500 บาท ช่วยให้ผู้ลงทุนสามารถเริ่มต้นวางแผนได้โดยไม่จำเป็นต้องรอให้มีเงินก้อนใหญ่ และยังใช้ลดหย่อยภาษีเงินได้บุคคลธรรมดาได้ด้วย แต่จำนวนเงินที่เหมาะสมของแต่ละคนควรพิจารณาควบคู่กับรายได้ ค่าใช้จ่าย เงินสำรองฉุกเฉิน และเป้าหมายเกษียณของตัวเอง
การลงทุนมิใช่การฝากเงินและมีความเสี่ยงที่ผู้ลงทุนอาจไม่ได้รับเงินลงทุนคืนเต็มจำนวนเมื่อไถ่ถอน (ไม่คุ้มครองเงินต้น)
ผู้ลงทุนต้องศึกษาและทำความเข้าใจลักษณะสินค้า ข้อมูลสำคัญ นโยบายการลงทุน เงื่อนไขผลตอบแทน ความเสี่ยง ผลการดำเนินงาน สิทธิประโยชน์ทางภาษีและผลกระทบกรณีผิดเงื่อนไขการลงทุนที่ระบุในคู่มือการลงทุนในกองทุนรวม RMF ก่อนตัดสินใจลงทุน
กองทุนที่มีการลงทุนในต่างประเทศมิได้มีนโยบายป้องกันความเสี่ยงจากอัตราแลกเปลี่ยนทั้งหมดหรือเกือบทั้งหมด ทั้งนี้ อยู่ในดุลยพินิจของผู้จัดการกองทุน ดังนั้น ผู้ลงทุนอาจขาดทุนหรือได้กำไรจากอัตราแลกเปลี่ยนจากการลงทุนในกองทุนดังกล่าว หรืออาจได้รับเงินคืนต่ำกว่าเงินลงทุนเริ่มแรกได้
กรณีไม่ปฏิบัติตามเงื่อนไขทางภาษี ผู้ลงทุนจะไม่ได้รับสิทธิประโยชน์ตามเงื่อนไขของกรมสรรพากร
สนับสนุนโดย บริษัทหลักทรัพย์จัดการกองทุนรวมบัวหลวง จำกัด