

“ทุกช่วงของชีวิตมันต้องเจอวิกฤตตลอด ถ้ายังหาเงินได้ก็ไม่เป็นไร แต่ถ้าหาเงินไม่ได้เมื่อไร เราจะลำบาก หลายคนเป็นเดอะแบก ดูแลทั้งชีวิตตัวเอง ลูก และพ่อแม่ เป็นแบบนี้ไปเรื่อย ๆ จนถึงอายุ 60 ปี ถ้าไม่วางแผนเลย ชีวิตเราพังแน่ ๆ”
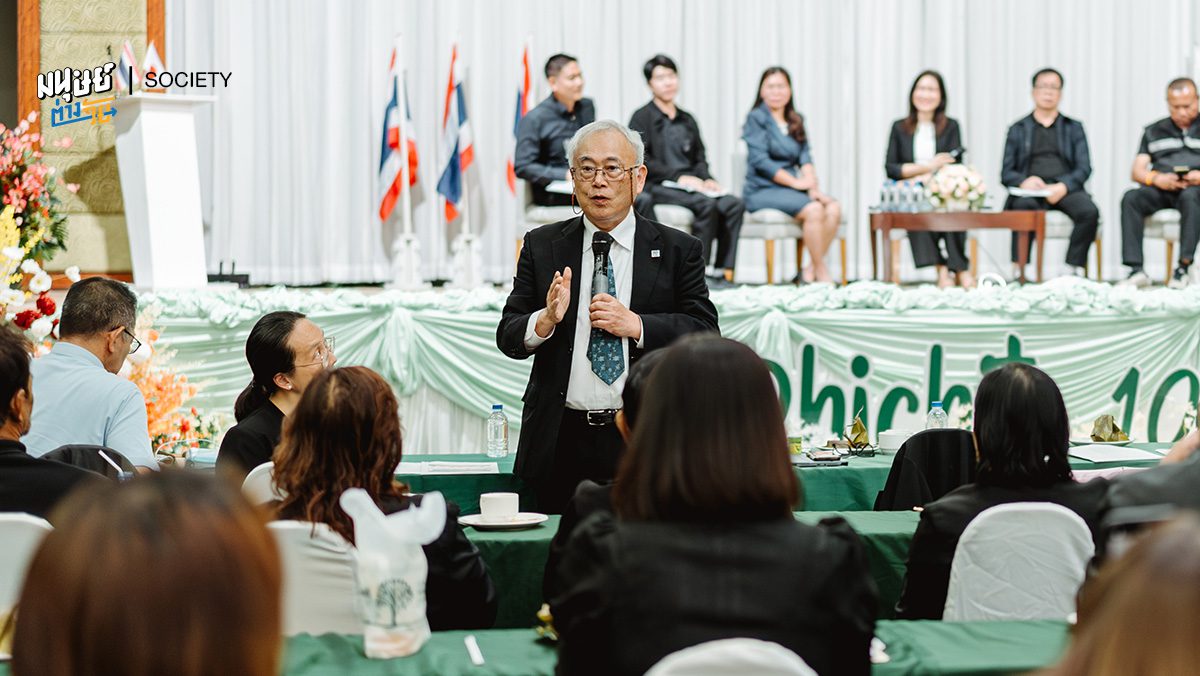
มนุษย์ต่างวัยนำส่วนหนึ่งจากการบรรยายหัวข้อ ‘โลกพัง ชีวิตไม่พัง เพราะมีแผนการเงิน’ โดย คุณนฤมล บุญสนอง CFP® กรรมการสมาคมนักวางแผนการเงินไทย ในงาน World Financial Planning Day 2026 ที่จัดขึ้น ณ ห้องสุขุมวิท 9-10 ชั้น 3 โรงแรม The Landmark Bangkok เมื่อวันที่ 7 ตุลาคม 2569
ในวันที่เรายังมีรายได้ วิกฤตต่าง ๆ ที่เกิดขึ้นในชีวิตอาจไม่ได้ดูน่ากลัวมากนัก แต่เมื่อไรก็ตามที่เราเข้าสู่วัยเกษียณ มีรายได้ลดลง หรือไม่มีรายได้แล้ว ความหมายของคำว่า ‘เงินสำรองฉุกเฉิน’ จะเปลี่ยนไปทันที
กองทุนการเงินระหว่างประเทศ (IMF) ได้นิยามโลกยุคนี้ว่าเป็น Shock-Prone World หรือ โลกที่มีภาวะช็อกเกิดขึ้นอยู่เป็นระยะ ไม่ว่าจะเป็น ด้านเศรษฐกิจ ภูมิรัฐศาสตร์ เทคโนโลยี หรือภัยธรรมชาติ เมื่อโลกเปลี่ยนอยู่ตลอดเวลา และเราก็ไม่อาจคาดการณ์ได้ว่า วิกฤตครั้งต่อไปจะเกิดขึ้นเมื่อไร และมาในรูปแบบไหน แต่สิ่งที่เราทำได้ คือการเตรียมตัวให้พร้อมรับมือกับทุกวิกฤตที่จะเกิดขึ้น
สิ่งที่เราควรตั้งคำถามจึงไม่ใช่ ‘วิกฤตครั้งต่อไปจะเกิดขึ้นเมื่อไร’ แต่คือ “ถ้าหากมันเกิดขึ้นวันนี้ เราพร้อมแค่ไหน?” แล้วถ้าวันพรุ่งนี้ตื่นมาแล้วชีวิตเราต้องเปลี่ยนไปแบบกะทันหัน แผนการเงินที่เรามีอยู่ในปัจจุบันยังรับมือไหวหรือไม่
อนาคตสังคมไทย ผู้สูงวัยอาจต้องเป็นหลักให้ชีวิตตัวเอง
ข้อมูลการสำรวจประชากรสูงอายุในประเทศไทยปี 2567 จากสำนักงานสถิติแห่งชาติ พบว่ากว่า 44% ของผู้สูงอายุไทยไม่มีเงินออม และมีเพียง 2% เท่านั้นที่มีเงินออมตั้งแต่ 1 ล้านบาทขึ้นไป ในขณะเดียวกันผู้สูงอายุ 42.7% ยังคงมีภาระหนี้สินที่ต้องผ่อนชำระ และ 56% ยังต้องพึ่งพารายได้จากผู้อื่น ซึ่งส่วนใหญ่มักจะเป็นลูกหลาน
แต่ทุกวันนี้คนไทยครองตัวเป็นโสดเพิ่มขึ้นเรื่อย ๆ บวกกับโครงสร้างทางเศรษฐกิจที่ไม่มั่นคง เงินเดือนโตไม่ทันค่าใช้จ่าย และสถิติการถูกเลิกจ้างของคนไทยเพิ่มสูงขึ้นเรื่อย ๆ รายงานภาวะสังคมไทย ไตรมาส 2 ปี 2569 ของสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) พบว่า ในปี 2569 มีผู้ขอรับเงินชดเชยกรณีว่างงานสูงถึง 2.9 แสนคน และปัจจุบันเริ่มมีระบบเกษียณอายุตอน 45 ปี ปัจจัยเหล่านี้ล้วนแล้วแต่เป็นเหตุผลสำคัญที่จะทำให้ผู้สูงอายุในอนาคตอาจไม่สามารถพึ่งพาลูกหลานได้อีกต่อไป เพราะค่าครองชีพสูงจนลูกหลานไม่สามารถดูแลตัวเองได้และต้องกลับมาขอความช่วยเหลือจากพ่อแม่
‘โรคภัยไข้เจ็บ’ วิกฤตสำคัญที่จะเพิ่มภาระให้ชีวิตวัยเกษียณ
คุณนฤมลเล่าว่าเธอคิดมาตลอดว่าตัวเองเป็นคนแข็งแรง เพราะตลอดชีวิตการทำงาน เธอไม่เคยเบิกประกันกลุ่มมาใช้เลย แต่พออายุเข้าเลข 6 โรคภัยต่าง ๆ ที่ซ่อนตัวอยู่ในร่างกายก็ค่อย ๆ แสดงอาการออกมา ทั้งโรคเกาต์ ที่ทำให้เจ็บขาจนต้องใช้ไม้เท้าช่วยเดิน หรือกระเปาะลำไส้อักเสบจนต้องเสียค่าตรวจเกือบแสน แต่โชคดีที่เธอทำประกันสุขภาพไว้ ก็เลยไม่ต้องเสียค่าใช้จ่ายตรงส่วนนี้
คุณนฤมลเล่าว่าเธอเตรียมเงินเกษียณไว้ให้ตัวเองเดือนละประมาณ 50,000 – 100,000 บาท แต่เมื่อพี่ชายป่วยเป็นมะเร็งโพรงจมูกและเกิดภาวะสมองฝ่อจนไม่สามารถสื่อสารและช่วยเหลือตัวเองได้ ค่าใช้จ่ายในการดูแลส่วนนี้พุ่งสูงไปถึงประมาณเดือนละ 150,000 บาท และเนื่องจากพี่ชายของเธอไม่สามารถเซ็นเอกสารทางการเงินได้นานถึง 2 ปี ทำให้เธอดึงเงินของพี่ชายออกมาใช้ไม่ได้ เธอจึงต้องรับผิดชอบภาระค่าใช้จ่ายในส่วนนี้แทน
เวลาพูดถึงการวางแผนเกษียณ หลายคนมักจะคิดถึงแค่ค่าใช้จ่ายในชีวิตของตัวเอง แต่การวางแผนการเงินมันคือชีวิตเรารวมกับคนรอบข้างที่เราดูแลอยู่ ดังนั้น แผนเกษียณของหลายคนมักจะล้มเหลว เพราะลืมคำนวณภาระค่าใช้จ่ายที่จะเกิดขึ้นจากการดูแลคนรอบข้าง ชีวิตในช่วงก่อน 60 ปี ชีวิตเรายังมีรายได้เข้าสม่ำเสมอ แต่หลังอายุ 60 ปี รายได้จะเริ่มเบาลง แต่โรคภัยไข้เจ็บจะหนักขึ้นทั้งของตัวเราเองและคนรอบข้าง ดังนั้น หากเราไม่เคยวางแผนทางการเงินเพื่อป้องกันความเสี่ยง ซื้อประกันสุขภาพเตรียมไว้ล่วงหน้า เรื่องนี้จะกลายเป็นภาระสำคัญที่เราจะรับมือได้ยากมาก
วางแผนชีวิตให้มั่นคงด้วยสามเหลี่ยมทางการเงิน
หลักในการวางแผนการเงินให้ประสบความสำเร็จและเติบโตได้อย่างมั่นคงนั้นสามารถทำได้โดยใช้โครงสร้างทางการเงินตามแนวคิด ‘สามเหลี่ยมทางการเงิน’ โดยเรียงลำดับความสำคัญ ดังนี้
ขั้นที่ 1: จัดการงบประมาณชีวิต
บริหารจัดการการเงินให้ ‘รายรับ – รายจ่าย = มีเงินเหลือ’ เพราะถ้าหากจุดนี้ติดลบ ก็จะนำไปสู่การมีหนี้สิน จนไม่สามารถก้าวไปสู่การวางแผนขั้นต่อไปได้ และเก็บเงินสำรองฉุกเฉินให้เพียงพอ (3–6 เดือนขึ้นไป) เพื่อรับมือกับวิกฤตต่าง ๆ ที่อาจเกิดขึ้นได้ตลอดเวลา ไม่ว่าจะเป็น ภัยธรรมชาติ วิกฤตเศรษฐกิจ หรือการขาดรายได้
ขั้นที่ 2: ป้องกันความเสี่ยง
ทำประกันสุขภาพและโรคร้ายแรง เพื่อปิดความเสี่ยงไม่ให้เงินก้อนในบัญชีต้องหมดไปกับค่ารักษาพยาบาล
ขั้นที่ 3: ต่อยอดความมั่งคั่ง (Investment)
เมื่อฐานรากมั่นคง และปิดความเสี่ยงเรียบร้อยแล้ว จึงนำเงินส่วนที่เหลือไปลงทุนเพื่อต่อยอด เช่น หุ้น กองทุน หรืออสังหาริมทรัพย์ เพื่อให้ทรัพย์สินเติบโตขึ้นในระยะยาว
เริ่มวางแผนการเงินตั้งแต่วันนี้ เพื่อให้มีสิทธิ์เลือกชีวิตในอนาคต
การวางแผนการเงินไม่ใช่การทำให้ชีวิตไม่มีปัญหา แต่ทำให้เรายังมี ‘ทางเลือก’ เมื่อเกิดปัญหาขึ้นในชีวิต เมื่อเกิดเหตุการณ์ไม่คาดคิด สิ่งที่แผนการเงินช่วยได้คือช่วยให้เราไม่ต้องตัดสินใจด้วยความจำเป็นเพียงอย่างเดียว เมื่อมีเงินสำรอง มีการป้องกันความเสี่ยง และเรารู้แล้วว่าเราต้องรับผิดชอบอะไรบ้าง เราจะมีทางเลือกในการรับมือกับสิ่งที่เกิดขึ้นมากกว่าเดิม
สิ่งสำคัญที่สุดคือการวางแผนการเงินไม่ได้ทำเพื่อตัวเราในวันนี้เท่านั้น แต่เป็นการวางแผนเผื่อชีวิตในวันข้างหน้า ในวันที่เราเริ่มหมดแรง ต้องเจอกับเหตุไม่คาดฝัน หรือมีโรคร้ายมาเยือน เพื่อให้เรายังคงมีสิทธิ์เลือกเส้นทางที่ดีที่สุดให้กับชีวิตของตัวเองได้ โดยไม่เป็นภาระของคนอื่น เพราะสุดท้ายไม่ว่าโลกจะเดือด จะสั่นไหว หรือโลกจะพัง ถ้าเรามีแผนทางการเงินที่ดี เราก็น่าจะผ่านทุกอย่างไปได้ด้วยดีกว่าการที่ไม่เคยเตรียมตัวรับมือกับอะไรเลย